নিত্যপ্রয়োজনীয় পণ্যের উচ্চমূল্য ও জীবনযাত্রার ব্যয় বৃদ্ধির চাপে দেশের প্রায় অর্ধেক পরিবার ঋণ নিতে বাধ্য হচ্ছে। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) এক বিশেষ জরিপে দেখা গেছে, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার গত এক বছরে দৈনন্দিন খরচ মেটাতে ঋণ নিয়েছে। গ্রামাঞ্চলের পরিবারগুলো এ ক্ষেত্রে শহরের তুলনায় বেশি চাপে রয়েছে।
জাতীয় বেতন কমিশনের অনুরোধে পরিচালিত বিবিএসের ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’-এ এ চিত্র উঠে এসেছে। জরিপের তথ্য অনুযায়ী, পরিবারের গড় মাসিক আয়ের তুলনায় ব্যয় বেশি হওয়ায় অনেক পরিবারকে সঞ্চয় ভাঙতে হচ্ছে কিংবা ঋণের ওপর নির্ভর করতে হচ্ছে। এতে পারিবারিক আর্থিক নিরাপত্তা নিয়ে উদ্বেগ বাড়ছে।
১৮ অক্টোবর ২০২৬ প্রকাশিত দ্য ডেইলি স্টার-এর প্রতিবেদন অনুযায়ী, গত এক বছরে গ্রামীণ এলাকার ৫১ দশমিক ৯১ শতাংশ পরিবার, শহরাঞ্চলের ৪০ দশমিক ১৯ শতাংশ পরিবার এবং সিটি করপোরেশন এলাকার ৩২ দশমিক ১১ শতাংশ পরিবার জীবনযাত্রার ব্যয় মেটাতে ঋণ নিয়েছে।
গ্রামাঞ্চলে ঋণের চাপ সবচেয়ে বেশি
জরিপের পরিসংখ্যানে গ্রাম ও শহরের মধ্যে ঋণনির্ভরতার উল্লেখযোগ্য পার্থক্য দেখা গেছে। গ্রামীণ এলাকায় অর্ধেকেরও বেশি পরিবার ঋণ নিতে বাধ্য হয়েছে। বিপরীতে, শহরাঞ্চলে এ হার ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ।
অর্থনীতিবিদদের বিশ্লেষণ অনুযায়ী, গ্রামীণ এলাকায় আয়ের সুযোগ তুলনামূলক সীমিত হওয়া, কর্মসংস্থানের অনিশ্চয়তা এবং আয় বৃদ্ধির তুলনায় ব্যয় দ্রুত বেড়ে যাওয়া পরিবারগুলোকে ঋণের দিকে ঠেলে দিতে পারে। শহরে কর্মসংস্থান ও আয়ের বিকল্প সুযোগ তুলনামূলক বেশি থাকায় কিছু পরিবার এই চাপ সামাল দেওয়ার সুযোগ পায়।
তবে শহরের পরিবারগুলোও ব্যয়ের চাপ থেকে মুক্ত নয়। বিশেষ করে বাসাভাড়া, যাতায়াত, চিকিৎসা, শিক্ষা এবং নিত্যপ্রয়োজনীয় পণ্যের খরচ মেটাতে অনেক পরিবারকে আয়ের বড় অংশ ব্যয় করতে হচ্ছে।
আয়-ব্যয়ের হিসাবে ঘাটতি
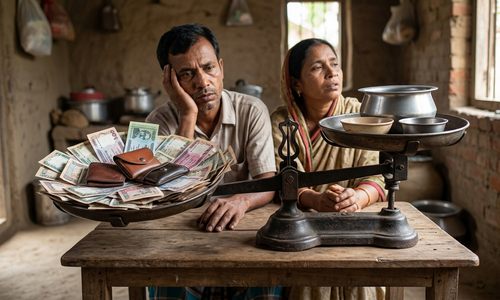
বিবিএসের জরিপে জাতীয় পর্যায়ে একটি পরিবারের গড় মাসিক আয় পাওয়া গেছে ৩৩ হাজার ৫১৩ টাকা। অন্যদিকে, গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ, গড়ে একটি পরিবারের মাসিক ব্যয় আয়ের চেয়ে ১ হাজার ৭৯৮ টাকা বেশি।
অঞ্চলভেদে ব্যয়ের পরিমাণেও পার্থক্য রয়েছে। সিটি করপোরেশন এলাকার পরিবারগুলোর গড় মাসিক ব্যয় ৪৬ হাজার ৭৭৮ টাকা। শহরাঞ্চলে এ পরিমাণ ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামাঞ্চলে ৩২ হাজার ৫৩২ টাকা।
জাতীয় পর্যায়ে খাদ্য ও খাদ্যবহির্ভূত খাতে ব্যয়ের অনুপাত প্রায় সমান হলেও অঞ্চলভেদে চিত্র ভিন্ন। গ্রামীণ পরিবারগুলোর বাজেটে খাদ্যব্যয়ের অংশ বেশি। অন্যদিকে, সিটি করপোরেশন এলাকায় খাদ্যবহির্ভূত খাতে ব্যয় মোট ব্যয়ের ৫৬ দশমিক ৭ শতাংশ।
এই হিসাব থেকে বোঝা যায়, পরিবারের আর্থিক চাপ শুধু আয় কম হওয়ার কারণে তৈরি হচ্ছে না; বরং আয় ও ব্যয়ের মধ্যে ভারসাম্য না থাকাও একটি বড় সমস্যা।
কেন বাড়ছে ঋণনির্ভরতা?
দীর্ঘদিন ধরে মূল্যস্ফীতি ও নিত্যপ্রয়োজনীয় পণ্যের মূল্যবৃদ্ধি সাধারণ মানুষের ক্রয়ক্ষমতার ওপর চাপ সৃষ্টি করছে। খাদ্য, বাসস্থান, চিকিৎসা, শিক্ষা এবং পরিবহনের মতো অপরিহার্য খাতে ব্যয় বেড়ে গেলে পরিবারের হাতে অন্যান্য প্রয়োজন মেটানোর মতো অর্থ কমে যায়।
একটি পরিবারের আয় দিয়ে নিয়মিত ব্যয় মেটানো সম্ভব না হলে প্রথমে সঞ্চয় ব্যবহার করতে হয়। সঞ্চয় শেষ হয়ে গেলে ধারদেনা বা ঋণের ওপর নির্ভরতা বাড়ে। জরুরি চিকিৎসা, সন্তানের পড়াশোনা কিংবা কর্মসংস্থানের সাময়িক সংকটও অনেক পরিবারকে ঋণ নিতে বাধ্য করতে পারে।
জরিপের ফলাফল জাতীয় পর্যায়ে এই আর্থিক চাপের ব্যাপ্তি তুলে ধরেছে। তবে সব ঋণগ্রস্ত পরিবার একই ধরনের সংকটে রয়েছে, এমন নয়। কেউ দৈনন্দিন ব্যয় মেটাতে ঋণ নিচ্ছে, আবার কেউ ব্যবসা, সম্পদ কেনা বা অন্য প্রয়োজনেও ঋণ নিতে পারে। এই জরিপে বিশেষভাবে জীবনযাত্রার ব্যয় মেটাতে গত এক বছরে ঋণ নেওয়ার বিষয়টি উঠে এসেছে।
বেতন ও জীবনযাত্রার ব্যয়ের সমন্বয় জরুরি
জাতীয় বেতন কমিশনের অনুরোধে জরিপটি পরিচালিত হওয়ায় বেতন ও পারিবারিক জীবনযাত্রার ব্যয়ের সম্পর্কও গুরুত্বপূর্ণ হয়ে উঠেছে। সরকারি কর্মচারীদের বেতন কাঠামো নির্ধারণের ক্ষেত্রে জীবনযাত্রার ব্যয়, মূল্যস্ফীতি এবং পরিবারের প্রকৃত আর্থিক প্রয়োজন বিবেচনায় নেওয়ার জন্য এ ধরনের তথ্য সহায়ক হতে পারে।
তবে শুধু বেতন বাড়ানোই সামগ্রিক ঋণনির্ভরতা কমানোর একমাত্র সমাধান নয়। কর্মসংস্থান সৃষ্টি, প্রকৃত আয় বৃদ্ধি, মূল্যস্ফীতি নিয়ন্ত্রণ, সামাজিক সুরক্ষা জোরদার এবং সাশ্রয়ী স্বাস্থ্য ও শিক্ষা সেবা নিশ্চিত করাও গুরুত্বপূর্ণ।
বিশেষ করে নিম্ন আয়ের পরিবারগুলোর জন্য আয়-ব্যয়ের ঘাটতি কমাতে কার্যকর নীতি প্রয়োজন। পাশাপাশি ঋণ পরিশোধে সক্ষমতা বিবেচনা করে দায়িত্বশীল ঋণব্যবস্থা গড়ে তোলা জরুরি, যাতে প্রয়োজনের সময় নেওয়া ঋণ দীর্ঘমেয়াদি আর্থিক সংকটে পরিণত না হয়।
সব মিলিয়ে, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবারের ঋণ নেওয়ার তথ্য জীবনযাত্রার ব্যয় ও পারিবারিক আর্থিক সক্ষমতার মধ্যে বিদ্যমান চাপের একটি গুরুত্বপূর্ণ ইঙ্গিত। পরিবারের আয়-ব্যয়ের ভারসাম্য ফিরিয়ে আনা এবং সাধারণ মানুষের ক্রয়ক্ষমতা রক্ষা করা এখন অর্থনৈতিক নীতিনির্ধারণের অন্যতম গুরুত্বপূর্ণ চ্যালেঞ্জ।